
2026年7月17日,欧盟委员会正式公布了将城市垃圾焚烧厂纳入欧盟碳排放权市场的修订提案,拟将焚烧设施作为独立的“排放单位”进行管控。这意味着,此前长期被豁免的垃圾焚烧碳排放,有望被纳入“谁污染谁付费”的碳定价框架之下。
对中国而言,这不仅仅是一则远在欧洲的政策新闻,它还指向一个亟须关注的课题:当全球碳市场开始对垃圾焚烧排放“算细账”,我们该走怎样的核算路径?
中国的垃圾焚烧行业,在过去二十年内飞速扩张。根据住房城乡建设部数据,2005年全国垃圾焚烧厂仅67座,截至2025年底,全国焚烧厂达1137座,日处理能力提升至118万吨。焚烧已成为城市生活垃圾处置的主要渠道。
目前在中国,一座垃圾焚烧厂在碳市场上,通常作为“发电单位”进行核算——计量垃圾焚烧发电时,掺烧的化石燃料(如燃煤、天然气)在燃烧过程中产生多少碳排放,至于垃圾中的塑料、合成纤维等化石基材料,在焚烧过程中释放多少二氧化碳(即化石碳),目前并未被纳入核算范围,缺乏一个独立的、专属的核算标准。
而随着消费结构升级,垃圾中塑料等化石基废物占比攀升,垃圾焚烧本身的高碳排放现实已不容忽视。就欧盟的最新提案来看,将垃圾焚烧厂作为独立的“排放单位”纳入碳排放权市场,设立行业专属的核算与管理体系,正在成为碳排放管控制度建设完善中亟待补齐的一环。
欧盟将垃圾焚烧厂纳入碳市场
把碳排放变成一种有价商品,是碳市场的基本逻辑。依据政府设定的污染物排放总量上限,控排企业排放过多,则需要付费购买额度,排放少了可以将省下的额度换成收益,引导企业主动减排。
在全球碳定价体系不断完善的背景下,2026年7月欧盟委员会正式公布碳市场修订提案,其中最受瞩目的变化之一,就是将城市垃圾焚烧厂作为“排放单位”纳入碳市场。
此前它们虽已被纳入监测报告体系——即要求焚烧设施持续测量烟囱排放的二氧化碳、按年度报告数据并接受第三方核查——但因为欧盟将其视为承担公共服务功能的垃圾处置设施,其长期处于“只报不缴”的豁免状态。
根据提案,焚烧厂将从2031年起分阶段履约,逐步承担其化石碳排放的碳成本。这意味着,欧盟的垃圾焚烧厂必须像发电厂、钢铁厂一样,每年清缴与其化石碳排放量对应的碳配额——排了多少吨化石二氧化碳,就得购买相应数量的配额。
在全球碳市场中,欧盟是起步最早、规模最大也最成熟的那个。据国际碳行动伙伴组织(ICAP)2025年数据,2025年欧盟碳市场交易总收入高达489亿美元,占全球碳市场总收入的半数以上。另据欧盟委员会2025年数据,在碳市场配额逐年收紧及其他气候政策的协同作用下,欧盟碳排放量较2005年已下降约一半。
中国碳市场同样在加速扩容:2021年7月以发电行业启动,2025年新增钢铁、水泥、铝冶炼三个行业。据2026年8月13日国务院新闻办公室“开局起步‘十五五’”系列主题新闻发布会公布的数据,截至2026年7月底累计成交量已突破9.3亿吨。碳市场作为我国实现“双碳”目标的核心政策工具,其减排引导效应和成本优化功能正在持续显现。
碳市场版图的扩大,也让长期游离于碳定价之外的垃圾焚烧行业加速走到了制度设计的十字路口。欧盟将垃圾焚烧厂纳入碳市场的立法突破传递了一个信号:无论排放源处于产业链的哪个环节,其化石碳排放都必须被计量、被定价。
2031—2034年,渐进式推进
欧盟这一政策转向并非一蹴而就,这一提案的推进,首先源于对焚烧行业碳排放属性的重新审视。
自1990年以来,欧盟垃圾焚烧行业的排放量大约翻了一番,如今每年排放数千万吨二氧化碳,主要来自塑料等化石基材料。然而,焚烧设施在欧盟碳市场体系下长期处于“豁免”状态,已成为气候政策体系中的显著漏洞。
政策推进过程中,行业内部的反对声音强烈,其中以欧洲环卫巨头威立雅(Veolia)的游说最为突出。威立雅在全球运营着九十多座垃圾焚烧厂,其2026年7月8日发布的估算显示,若将垃圾焚烧厂纳入欧盟碳市场,市政当局的运营成本将骤增38亿欧元。
为避免对行业和市政公共服务造成过大冲击,欧盟委员会在2026年7月17日公布的碳市场第五阶段修订提案中采取了渐进式推进策略,并设置了多重缓冲机制。
按照目前设定的关键时间表:
正式纳入时间:2031年起,垃圾焚烧设施开始承担碳配额清缴义务。
分阶段履约比例:2031年仅需清缴25%的核证排放量,2032年提升至50%,2033年为75%,到2034年起实现100%全额履约。
关键豁免与扶持政策方面,提案仅覆盖处理能力超过每小时3吨的焚烧设施,危险废物焚烧继续排除;对承担区域供热功能的设施可永久保留免费配额,以保障居民供暖价格稳定。此外,成员国满足特定条件可申请至2035年的临时退出,碳捕集与封存相关项目可申请专项基金支持。
提案公布后,争议随之而来。德国废弃物处理协会担心拍卖机制可能导致碳价失控。这些担忧背后藏着一个更深层的矛盾:将垃圾焚烧厂纳入碳市场,本质上是在对“末端治理”收费——把碳定价的压力施加于一个无法控制自身碳源的环节。
焚烧厂烧出多少碳,不由自己决定,而取决于前端垃圾分类与回收做得怎么样。欧盟塑料行业生命周期评估显示,聚乙烯生产中约80%的碳排放来自上游的化石原料开采与塑料生产环节,而非终端处置。但碳成本不会停留在焚烧厂——它会计入垃圾处理总成本,最终通过垃圾处理费由居民承担,或由地方财政补贴消化。真正制造碳排放的上游未被约束,居民和地方财政却成了埋单者。
如果将目光投向更根本的路径,欧盟近年持续推进的循环经济立法——包括《废弃物框架指令》修订、塑料包装回收率强制目标、生产者责任延伸制度等——指向了另一个方向:在前端减少化石基废物,通过分类回收将可回收物从焚烧流中分流,让上游承担应有责任。
但这些前端措施与末端定价并非对立,而是互补。将焚烧纳入碳市场本身就是一项制度突破——焚烧排放首次有了价格信号。若连末端都无约束,前端减量与回收改革,将缺乏经济上的紧迫感。
目前该提案仍处于立法审议阶段,未正式通过,预计将在2027年第一季度由欧洲议会和欧盟理事会审议后达成政治协议,方能最终生效。
中国的路该怎么走?
但对中国而言,或许面临比欧洲更复杂的现实约束。
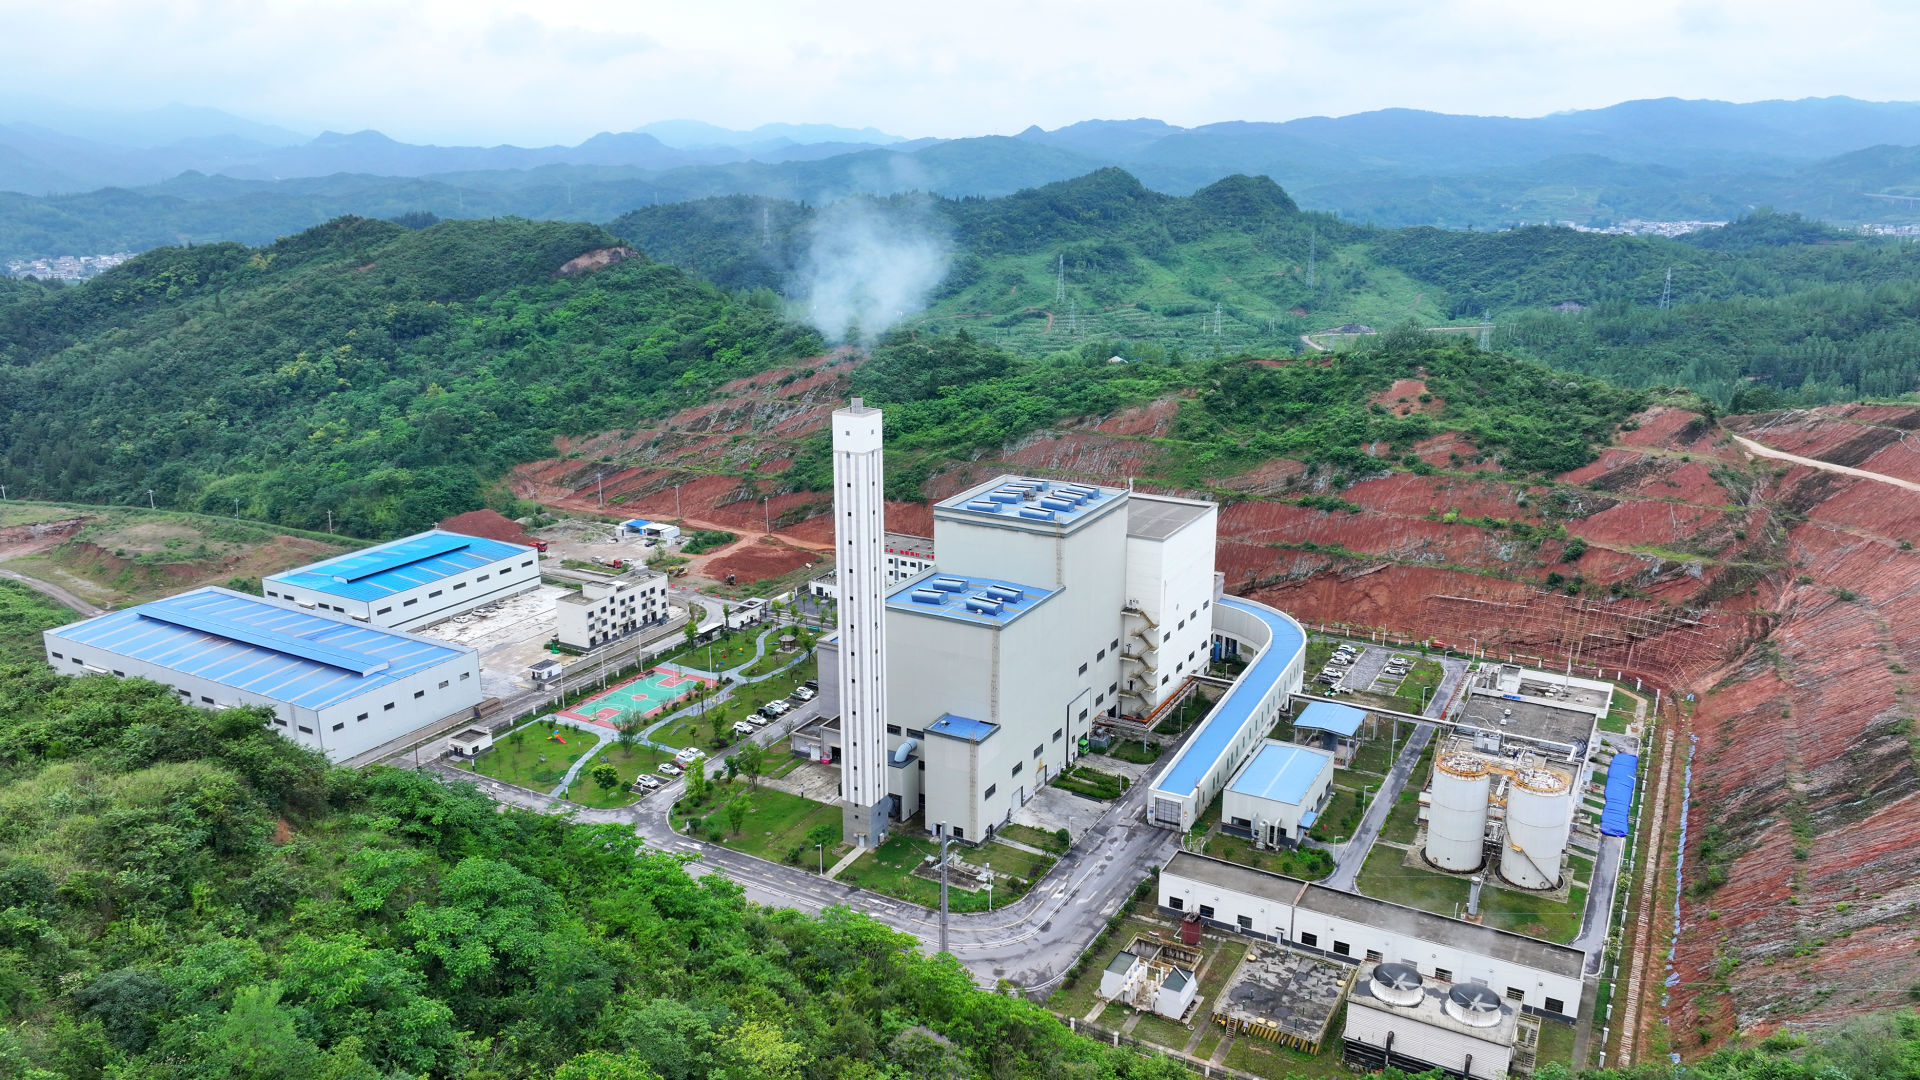
2026年6月24日,湖北省十堰市,俯瞰房县生活垃圾焚烧发电产业园。视觉中国/图
中国焚烧厂长期靠“垃圾处理费”与“上网电价补贴”运转。自2022年起,新核准项目不再享受中央财政补贴,仅剩燃煤标杆电价和省级电价补助;垃圾产生量增速又在放缓,行业利润空间已被大幅压缩。
如果此时再把碳成本加在末端,且上游塑料生产不受约束,“减碳”成本最终可能通过垃圾处理费,转嫁给居民和地方财政。
但这并不意味着垃圾焚烧厂不应纳入碳市场。在中国情境下,碳市场与源头管控机制是亟须协同发力的制度组合。碳市场的价值在于其价格信号的精准性和强制力,能够为焚烧排放划定清晰的成本边界,倒逼企业提升能效、探索碳捕集等末端治理技术,并与全国碳市场扩容的大趋势衔接。
问题在于,应该以什么方式纳入?现行做法是“借道”发电行业——个别焚烧厂以“发电行业重点排放单位”的身份进入碳市场,遵循发电行业的核算规则。这一路径需要被重新审视。两者看似都是“纳入碳市场”,但管控逻辑完全不同。将垃圾焚烧厂视为“发电单位”,在碳排放属性认定上存在三方面问题。
首先是核算边界问题:全国碳市场对发电行业的核算有明确规定,即对于掺烧化石燃料的生物质发电机组、垃圾焚烧发电机组等产生的二氧化碳排放,仅统计燃料中化石燃料的二氧化碳排放。这意味着,当一座焚烧厂以“发电单位”身份纳入碳市场时,其核算范围仅限于掺烧的煤、天然气等化石燃料燃烧产生的排放,而垃圾本身(包括其中的塑料、合成纤维等化石基材料)焚烧产生的碳排放,并不在统计之列。
其次是无法体现前端分类的减排效益:当焚烧厂按“发电单位”纳入时,其核算结果只与掺烧燃料的消耗量相关,与入炉垃圾的组分无关。这意味着,即使前端分类回收做得再好、入炉塑料再少,焚烧厂的碳排放核算结果也不会发生变化——减排的成效无法在碳市场的核算体系中得到体现。在现有路径下,前端分类带来的减排努力在碳市场中没有对应的激励,等于切断了碳价信号向产业链上游传导的通道。
最后一点在于,欧盟碳市场对垃圾焚烧的核算明确区分化石碳与生物质碳,仅对化石碳部分征收碳配额。若我国垃圾焚烧行业长期以发电单位身份“借道”纳入,其核算结果在国际上缺乏可比性和互认基础,未来若我国碳市场与欧盟碳市场探索链接,将无法与欧盟碳市场规则对接,核算方法学的差异将成为一项障碍。
欧盟的最新立法实践已为我国垃圾焚烧行业碳管理提供了可参照的制度范本。垃圾焚烧的碳排放属性,或许决定了垃圾焚烧厂应作为独立的“排放单位”纳入碳市场管控,而非继续沿用“发电单位”的核算框架。
对我国而言,当务之急在于出台垃圾焚烧行业专属的碳排放核算方法学,确立生物质碳与化石碳的区分核算规则,为焚烧设施以独立排放单位身份进入碳市场铺平道路。唯有如此,碳市场才能真正覆盖垃圾焚烧产生的化石碳排放,并通过碳价信号传导,让焚烧厂和前端分类体系都参与到碳减排行动中。